Domain plattenlift.de kaufen?
Wir ziehen mit dem Projekt
plattenlift.de um.
Sind Sie am Kauf der Domain
plattenlift.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain plattenlift.de kaufen?
Wann Berufshaftpflicht?
Wann Berufshaftpflicht? Die Berufshaftpflichtversicherung ist für Personen wichtig, die in ihrem Beruf einem hohen Haftungsrisiko ausgesetzt sind. Sie schützt vor finanziellen Folgen, die aus Schadensersatzansprüchen resultieren können. Es ist ratsam, eine Berufshaftpflichtversicherung abzuschließen, sobald man eine berufliche Tätigkeit ausübt, bei der Fehler oder Versäumnisse zu Schäden führen könnten. Auch Selbstständige und Freiberufler sollten über eine Berufshaftpflichtversicherung nachdenken, um sich vor existenzbedrohenden Risiken zu schützen. Es ist wichtig, sich frühzeitig über die individuellen Risiken im eigenen Berufsfeld zu informieren und entsprechende Versicherungsmaßnahmen zu ergreifen. **
Wann greift Berufshaftpflicht?
Die Berufshaftpflicht greift, wenn ein Fehler oder ein Versäumnis eines Berufsträgers zu einem Schaden bei einem Dritten führt. Dies kann beispielsweise bei Ärzten, Anwälten, Architekten oder anderen freiberuflich Tätigen der Fall sein. Die Versicherung übernimmt dann die Kosten für Schadensersatzansprüche, die aufgrund des Fehlers entstehen. Es ist wichtig, dass Berufsträger eine Berufshaftpflichtversicherung abschließen, um sich vor finanziellen Risiken zu schützen. Die genauen Bedingungen und Leistungen der Versicherung können je nach Anbieter und Vertrag variieren. **
Ähnliche Suchbegriffe für Berufshaftpflicht
Top-Angebote
Produkte zum Begriff Berufshaftpflicht:

-
Wer braucht eine Berufshaftpflicht?
Eine Berufshaftpflichtversicherung wird in erster Linie von Selbstständigen, Freiberuflern und Unternehmern benötigt, die beruflich haftbar gemacht werden können. Dies betrifft insbesondere Berufe, in denen Fehler oder Versäumnisse zu finanziellen Schäden bei Kunden führen können. Auch Unternehmen, die Dienstleistungen anbieten oder Produkte herstellen, sollten eine Berufshaftpflicht abschließen, um sich vor möglichen Schadensersatzforderungen zu schützen. Die Versicherung übernimmt im Schadensfall die Kosten für die Schadensregulierung und schützt somit das Unternehmen vor existenzbedrohenden finanziellen Folgen. Es ist daher ratsam, sich frühzeitig über die individuellen Risiken des eigenen Berufs oder Unternehmens zu informieren und gegebenenfalls eine Berufshaftpflichtversicherung abzuschließen. **
-
Wann brauche ich eine Berufshaftpflicht?
Eine Berufshaftpflichtversicherung wird in der Regel für Personen empfohlen, die in freiberuflichen oder selbstständigen Berufen tätig sind, bei denen Fehler oder Fahrlässigkeiten zu finanziellen Schäden bei ihren Kunden führen könnten. Dies betrifft insbesondere Berufe wie Ärzte, Anwälte, Architekten, Steuerberater oder Berater. Die Versicherung schützt vor den finanziellen Folgen von Schadensersatzansprüchen und kann somit existenzbedrohende Risiken minimieren. Es ist ratsam, eine Berufshaftpflichtversicherung abzuschließen, sobald man eine selbstständige Tätigkeit aufnimmt, um sich vor möglichen Haftungsrisiken abzusichern. Es ist wichtig, die individuellen Risiken des eigenen Berufs zu berücksichtigen und sich entsprechend beraten zu lassen, um die passende Versicherung abzuschließen. **
-
Wann ist eine Berufshaftpflicht sinnvoll?
Eine Berufshaftpflicht ist sinnvoll, wenn du als Selbstständiger oder Freiberufler tätig bist und für Fehler oder Schäden haftbar gemacht werden könntest. Insbesondere in Berufen, in denen du mit Kunden oder deren Eigentum arbeitest, kann eine Berufshaftpflicht vor finanziellen Risiken schützen. Auch wenn du Beratungsleistungen anbietest oder mit sensiblen Daten umgehst, ist eine Berufshaftpflicht empfehlenswert. Letztendlich bietet eine Berufshaftpflichtversicherung dir Sicherheit und Schutz vor möglichen Schadensersatzansprüchen, die deine Existenz bedrohen könnten. **
-
Was ist der Unterschied zwischen Betriebshaftpflicht und Berufshaftpflicht?
Die Betriebshaftpflichtversicherung deckt Schäden ab, die im Rahmen der betrieblichen Tätigkeit eines Unternehmens entstehen, wie z.B. Personen- oder Sachschäden. Die Berufshaftpflichtversicherung hingegen schützt vor Fehlern oder Versäumnissen, die im Rahmen der beruflichen Tätigkeit eines einzelnen Berufsträgers entstehen, wie z.B. Fehler in der Beratung oder Planung. Während die Betriebshaftpflicht also das gesamte Unternehmen absichert, konzentriert sich die Berufshaftpflicht auf die individuelle Haftung des Berufsträgers. Es ist daher ratsam, beide Versicherungen abzuschließen, um umfassend geschützt zu sein. **


Was sind die verschiedenen Arten von Haftpflichtversicherungen und wie können sie in den Bereichen Privathaftpflicht, Berufshaftpflicht und Produkthaftpflicht eingesetzt werden?
Die verschiedenen Arten von Haftpflichtversicherungen umfassen die Privathaftpflicht, Berufshaftpflicht und Produkthaftpflicht. Die Privathaftpflichtversicherung deckt Schäden, die eine Person anderen zufügt, während die Berufshaftpflichtversicherung Schutz für Berufstätige bietet, die für Fehler oder Fahrlässigkeit haftbar gemacht werden können. Die Produkthaftpflichtversicherung schützt Unternehmen vor Schadensersatzansprüchen im Zusammenhang mit fehlerhaften Produkten. Diese Versicherungen bieten finanziellen Schutz und Sicherheit in den jeweiligen Bereichen, indem sie die Kosten für Schadensersatzansprüche und rechtliche Verteidigung übernehmen. **
Was kostet ein Plattformlift?
Ein Plattformlift kann je nach Modell, Größe, Tragfähigkeit und Hersteller unterschiedlich viel kosten. Die Preise können zwischen einigen tausend bis zu mehreren zehntausend Euro variieren. Zusätzlich können auch die Installation, Wartung und eventuelle Anpassungen an bauliche Gegebenheiten die Gesamtkosten beeinflussen. Es ist daher ratsam, sich vor dem Kauf eines Plattformlifts mehrere Angebote einzuholen und sich von Fachleuten beraten zu lassen, um den besten und kosteneffizientesten Lift für die individuellen Bedürfnisse zu finden. **
Top-Angebote
Produkte zum Begriff Berufshaftpflicht:
-
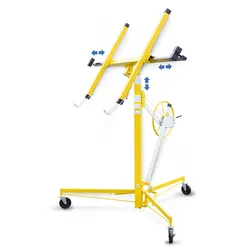
BAMATO Trockenbau Plattenlift DPH-3400Eine echte Arbeitserleichterung im Trockenbau bzw. Montagehilfe ist der BAMATO Plattenlift DPH-3400 Das Gerät ist in wenigen Minuten einsatzbereit aufgebaut bzw. schnell wieder demontierbar Der Plattenlift ist zum Heben von Gipskartonplatten, Spanplatten, Deckenbeplankungen uvm. perfekt geeignet. Die Hubkraft beträgt bis zu 68 kg Nutzbar ist das Gerät zur Überkopfmontage, Wandmontage und Schrägdachmontage. Mit dem integrierten Fahrwerk bringen Sie den Plattenlift schnell in die gewünschte Position Ein großes Handrad mit Bremse sorgt für ein stufenloses Hochheben Ihrer Materialien Drehbare Plattenauflage zur schnellen Positionierung Zwei Lastenarme mit Haltevorrichtung welche bis 2900 mm ausziehbar sind bzw. eine Breite von 890mm haben. Robustes Metallgestell sorgt für die nötige Stabilität des Plattenlifts. Höhenverstellung von 1420 mm bis 3400 mm Neigungswinkel der Plattenauflage bis max. 60° verstellbar139,00 €*Versand: 39,90 €Sichere Weiterleitung zum Anbieter
-
Wann Berufshaftpflicht?
Wann Berufshaftpflicht? Die Berufshaftpflichtversicherung ist für Personen wichtig, die in ihrem Beruf einem hohen Haftungsrisiko ausgesetzt sind. Sie schützt vor finanziellen Folgen, die aus Schadensersatzansprüchen resultieren können. Es ist ratsam, eine Berufshaftpflichtversicherung abzuschließen, sobald man eine berufliche Tätigkeit ausübt, bei der Fehler oder Versäumnisse zu Schäden führen könnten. Auch Selbstständige und Freiberufler sollten über eine Berufshaftpflichtversicherung nachdenken, um sich vor existenzbedrohenden Risiken zu schützen. Es ist wichtig, sich frühzeitig über die individuellen Risiken im eigenen Berufsfeld zu informieren und entsprechende Versicherungsmaßnahmen zu ergreifen. **
-
Wann greift Berufshaftpflicht?
Die Berufshaftpflicht greift, wenn ein Fehler oder ein Versäumnis eines Berufsträgers zu einem Schaden bei einem Dritten führt. Dies kann beispielsweise bei Ärzten, Anwälten, Architekten oder anderen freiberuflich Tätigen der Fall sein. Die Versicherung übernimmt dann die Kosten für Schadensersatzansprüche, die aufgrund des Fehlers entstehen. Es ist wichtig, dass Berufsträger eine Berufshaftpflichtversicherung abschließen, um sich vor finanziellen Risiken zu schützen. Die genauen Bedingungen und Leistungen der Versicherung können je nach Anbieter und Vertrag variieren. **
-
Wer braucht eine Berufshaftpflicht?
Eine Berufshaftpflichtversicherung wird in erster Linie von Selbstständigen, Freiberuflern und Unternehmern benötigt, die beruflich haftbar gemacht werden können. Dies betrifft insbesondere Berufe, in denen Fehler oder Versäumnisse zu finanziellen Schäden bei Kunden führen können. Auch Unternehmen, die Dienstleistungen anbieten oder Produkte herstellen, sollten eine Berufshaftpflicht abschließen, um sich vor möglichen Schadensersatzforderungen zu schützen. Die Versicherung übernimmt im Schadensfall die Kosten für die Schadensregulierung und schützt somit das Unternehmen vor existenzbedrohenden finanziellen Folgen. Es ist daher ratsam, sich frühzeitig über die individuellen Risiken des eigenen Berufs oder Unternehmens zu informieren und gegebenenfalls eine Berufshaftpflichtversicherung abzuschließen. **
-
Wann brauche ich eine Berufshaftpflicht?
Eine Berufshaftpflichtversicherung wird in der Regel für Personen empfohlen, die in freiberuflichen oder selbstständigen Berufen tätig sind, bei denen Fehler oder Fahrlässigkeiten zu finanziellen Schäden bei ihren Kunden führen könnten. Dies betrifft insbesondere Berufe wie Ärzte, Anwälte, Architekten, Steuerberater oder Berater. Die Versicherung schützt vor den finanziellen Folgen von Schadensersatzansprüchen und kann somit existenzbedrohende Risiken minimieren. Es ist ratsam, eine Berufshaftpflichtversicherung abzuschließen, sobald man eine selbstständige Tätigkeit aufnimmt, um sich vor möglichen Haftungsrisiken abzusichern. Es ist wichtig, die individuellen Risiken des eigenen Berufs zu berücksichtigen und sich entsprechend beraten zu lassen, um die passende Versicherung abzuschließen. **
Ähnliche Suchbegriffe für Berufshaftpflicht
-
Wann ist eine Berufshaftpflicht sinnvoll?
Eine Berufshaftpflicht ist sinnvoll, wenn du als Selbstständiger oder Freiberufler tätig bist und für Fehler oder Schäden haftbar gemacht werden könntest. Insbesondere in Berufen, in denen du mit Kunden oder deren Eigentum arbeitest, kann eine Berufshaftpflicht vor finanziellen Risiken schützen. Auch wenn du Beratungsleistungen anbietest oder mit sensiblen Daten umgehst, ist eine Berufshaftpflicht empfehlenswert. Letztendlich bietet eine Berufshaftpflichtversicherung dir Sicherheit und Schutz vor möglichen Schadensersatzansprüchen, die deine Existenz bedrohen könnten. **
-
Was ist der Unterschied zwischen Betriebshaftpflicht und Berufshaftpflicht?
Die Betriebshaftpflichtversicherung deckt Schäden ab, die im Rahmen der betrieblichen Tätigkeit eines Unternehmens entstehen, wie z.B. Personen- oder Sachschäden. Die Berufshaftpflichtversicherung hingegen schützt vor Fehlern oder Versäumnissen, die im Rahmen der beruflichen Tätigkeit eines einzelnen Berufsträgers entstehen, wie z.B. Fehler in der Beratung oder Planung. Während die Betriebshaftpflicht also das gesamte Unternehmen absichert, konzentriert sich die Berufshaftpflicht auf die individuelle Haftung des Berufsträgers. Es ist daher ratsam, beide Versicherungen abzuschließen, um umfassend geschützt zu sein. **
-
Was sind die verschiedenen Arten von Haftpflichtversicherungen und wie können sie in den Bereichen Privathaftpflicht, Berufshaftpflicht und Produkthaftpflicht eingesetzt werden?
Die verschiedenen Arten von Haftpflichtversicherungen umfassen die Privathaftpflicht, Berufshaftpflicht und Produkthaftpflicht. Die Privathaftpflichtversicherung deckt Schäden, die eine Person anderen zufügt, während die Berufshaftpflichtversicherung Schutz für Berufstätige bietet, die für Fehler oder Fahrlässigkeit haftbar gemacht werden können. Die Produkthaftpflichtversicherung schützt Unternehmen vor Schadensersatzansprüchen im Zusammenhang mit fehlerhaften Produkten. Diese Versicherungen bieten finanziellen Schutz und Sicherheit in den jeweiligen Bereichen, indem sie die Kosten für Schadensersatzansprüche und rechtliche Verteidigung übernehmen. **
-
Was kostet ein Plattformlift?
Ein Plattformlift kann je nach Modell, Größe, Tragfähigkeit und Hersteller unterschiedlich viel kosten. Die Preise können zwischen einigen tausend bis zu mehreren zehntausend Euro variieren. Zusätzlich können auch die Installation, Wartung und eventuelle Anpassungen an bauliche Gegebenheiten die Gesamtkosten beeinflussen. Es ist daher ratsam, sich vor dem Kauf eines Plattformlifts mehrere Angebote einzuholen und sich von Fachleuten beraten zu lassen, um den besten und kosteneffizientesten Lift für die individuellen Bedürfnisse zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.