Domain plattenlift.de kaufen?
Wir ziehen mit dem Projekt
plattenlift.de um.
Sind Sie am Kauf der Domain
plattenlift.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain plattenlift.de kaufen?
Was sind die wichtigsten Schritte zur Förderung der Finanzinclusion in Entwicklungsländern?
1. Aufbau eines flächendeckenden Bankennetzwerks, um den Zugang zu Finanzdienstleistungen zu erleichtern. 2. Förderung von digitalen Zahlungssystemen, um Transaktionen sicher und effizient abzuwickeln. 3. Finanzbildung und Aufklärung der Bevölkerung über die Vorteile und Möglichkeiten des Bankwesens. **
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch die Nutzung von mobilen Zahlungen können Verbraucher in entlegenen Gebieten und mit begrenztem Zugang zu Banken einfacher auf Finanzdienstleistungen zugreifen. Dies kann dazu beitragen, dass mehr Menschen Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, was wiederum ihr Konsumverhalten und ihre finanzielle Stabilität verbessern kann. Darüber hinaus können mobile Zahlungen auch dazu beitragen, dass Verbraucher mehr Kontrolle über ihre Finanzen haben und ihre Ersparnisse sicherer aufbewahren können. **
Ähnliche Suchbegriffe für Finanzinclusion
Top-Angebote
Produkte zum Begriff Finanzinclusion:
-
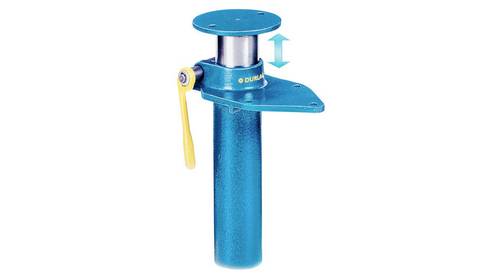
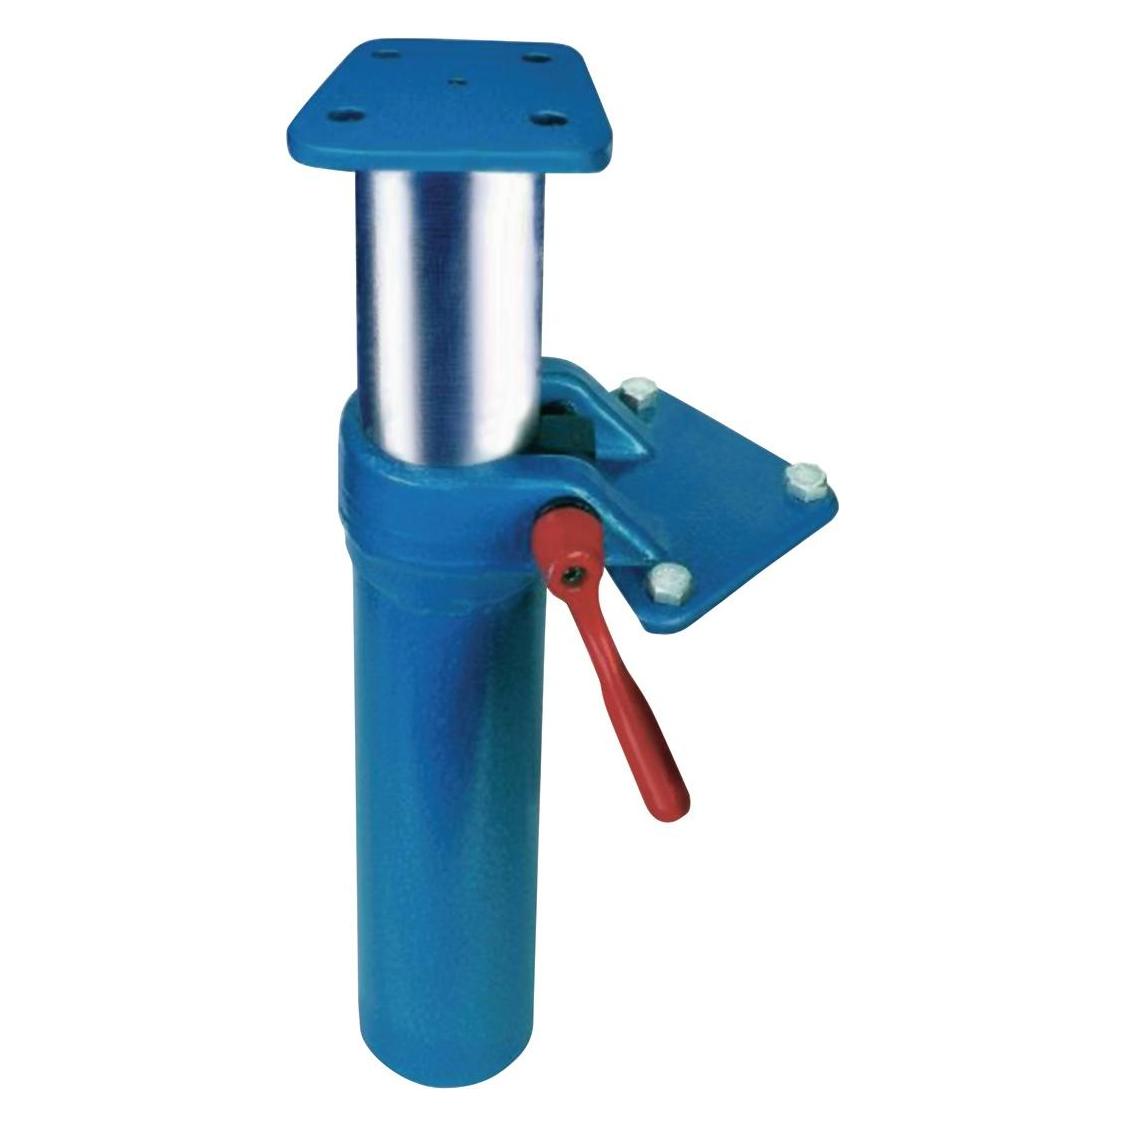
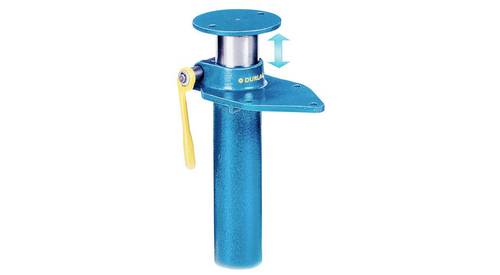
MOB 3010050140 MOB Automatisches Höhenverstellgerät 140 mm für Magnat Schraubstöcke HöhenverstellgerätDas MOB Automatische Höhenverstellgerät ist die ideale Ergänzung für Ihre Magnat und Magnat Plus Schraubstöcke. Mit einer stufenlosen Verstellung durch die integrierte Gasdruckfeder und der Möglichkeit, den Schraubstock um 360° zu drehen, wird ergonomisches Arbeiten zum Kinderspiel. Perfekt geeignet für den Einsatz in Ausbildungs- und Lehrwerkstätten, bietet dieses Gerät eine flexible und effiziente Lösung für Ihre Arbeitsanforderungen.311,73 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher in Entwicklungsländern einfacher auf Bankdienstleistungen zugreifen, was zu einer größeren finanziellen Unabhängigkeit und einem verbesserten Sparverhalten führen kann. Die Möglichkeit, über mobile Zahlungen Geld zu senden und zu empfangen, kann auch dazu beitragen, dass Menschen in ländlichen Gebieten oder abgelegenen Regionen besser in die formale Wirtschaft integriert werden. Darüber hinaus können mobile Zahlungen das Vertrauen in das Bankensystem stärken und die Nutzung von Bargeld reduzieren, was die Sicherheit und Effizienz von Finanztransaktionen **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher einfacher und sicherer Transaktionen durchführen, was zu einer erhöhten Nutzung von Finanzdienstleistungen führen kann. Dies kann wiederum dazu beitragen, dass Menschen in Entwicklungsländern Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, die ihnen zuvor verwehrt waren. Insgesamt können mobile Zahlungen dazu beitragen, das Verbraucherverhalten zu stärken und die finanzielle Inklusion in Entwicklungsländern zu verbessern. **
-
Was sind die Herausforderungen und Chancen der Finanzinclusion für Menschen in Entwicklungsländern?
Die Herausforderungen der Finanzinclusion in Entwicklungsländern sind begrenzter Zugang zu Bankdienstleistungen, geringe Finanzbildung und hohe Kosten für Transaktionen. Die Chancen liegen in der Förderung von wirtschaftlicher Stabilität, Armutsbekämpfung und Schaffung von finanzieller Unabhängigkeit für die Bevölkerung. Durch den Einsatz von Technologie wie Mobile Banking können diese Herausforderungen überwunden und die Chancen genutzt werden. **
-
Wie beeinflussen digitale Zahlungen das Verbraucherverhalten und die Finanzinclusion in verschiedenen Ländern?
Digitale Zahlungen erleichtern den Zugang zu Finanzdienstleistungen für Verbraucher in verschiedenen Ländern, insbesondere in ländlichen und abgelegenen Gebieten, wo traditionelle Bankdienstleistungen begrenzt sind. Durch die Nutzung digitaler Zahlungen können Verbraucher ihre finanzielle Inklusion verbessern, da sie Zugang zu Bankkonten, Krediten und Versicherungen erhalten. Darüber hinaus ermöglichen digitale Zahlungen eine bequeme und sichere Möglichkeit, Transaktionen durchzuführen, was das Verbraucherverhalten beeinflusst, indem es den Kauf von Waren und Dienstleistungen erleichtert. In einigen Ländern hat die Einführung digitaler Zahlungen auch dazu beigetragen, die finanzielle Bildung zu verbessern und die Sparquote zu erhöhen, was langfristig **

Wie kann Finanzinclusion dazu beitragen, den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen zu verbessern?
Finanzinclusion kann den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen verbessern, indem sie diesen Gruppen den Zugang zu Bankkonten, Krediten und Versicherungen ermöglicht. Durch Finanzinclusion können benachteiligte Bevölkerungsgruppen wirtschaftlich gestärkt werden und bessere Chancen auf finanzielle Sicherheit und Wohlstand erhalten. Dies kann langfristig zu einer Verringerung von Armut und Ungleichheit führen. **
Wie kann die Finanzinclusion erhöht werden, um sicherzustellen, dass alle Menschen Zugang zu angemessenen Finanzdienstleistungen haben?
Die Finanzinclusion kann erhöht werden, indem der Zugang zu Bankkonten und anderen Finanzdienstleistungen erleichtert wird. Dies kann durch die Förderung von digitalen Zahlungsmethoden und die Bereitstellung von Finanzbildung erreicht werden. Zudem ist es wichtig, die Regulierung anzupassen, um den Zugang für benachteiligte Bevölkerungsgruppen zu erleichtern. **
Top-Angebote
Produkte zum Begriff Finanzinclusion:
-
BAMATO Trockenbau Plattenlift DPH-3400Eine echte Arbeitserleichterung im Trockenbau bzw. Montagehilfe ist der BAMATO Plattenlift DPH-3400 Das Gerät ist in wenigen Minuten einsatzbereit aufgebaut bzw. schnell wieder demontierbar Der Plattenlift ist zum Heben von Gipskartonplatten, Spanplatten, Deckenbeplankungen uvm. perfekt geeignet. Die Hubkraft beträgt bis zu 68 kg Nutzbar ist das Gerät zur Überkopfmontage, Wandmontage und Schrägdachmontage. Mit dem integrierten Fahrwerk bringen Sie den Plattenlift schnell in die gewünschte Position Ein großes Handrad mit Bremse sorgt für ein stufenloses Hochheben Ihrer Materialien Drehbare Plattenauflage zur schnellen Positionierung Zwei Lastenarme mit Haltevorrichtung welche bis 2900 mm ausziehbar sind bzw. eine Breite von 890mm haben. Robustes Metallgestell sorgt für die nötige Stabilität des Plattenlifts. Höhenverstellung von 1420 mm bis 3400 mm Neigungswinkel der Plattenauflage bis max. 60° verstellbar139,00 €*Versand: 39,90 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Schritte zur Förderung der Finanzinclusion in Entwicklungsländern?
1. Aufbau eines flächendeckenden Bankennetzwerks, um den Zugang zu Finanzdienstleistungen zu erleichtern. 2. Förderung von digitalen Zahlungssystemen, um Transaktionen sicher und effizient abzuwickeln. 3. Finanzbildung und Aufklärung der Bevölkerung über die Vorteile und Möglichkeiten des Bankwesens. **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch die Nutzung von mobilen Zahlungen können Verbraucher in entlegenen Gebieten und mit begrenztem Zugang zu Banken einfacher auf Finanzdienstleistungen zugreifen. Dies kann dazu beitragen, dass mehr Menschen Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, was wiederum ihr Konsumverhalten und ihre finanzielle Stabilität verbessern kann. Darüber hinaus können mobile Zahlungen auch dazu beitragen, dass Verbraucher mehr Kontrolle über ihre Finanzen haben und ihre Ersparnisse sicherer aufbewahren können. **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher in Entwicklungsländern einfacher auf Bankdienstleistungen zugreifen, was zu einer größeren finanziellen Unabhängigkeit und einem verbesserten Sparverhalten führen kann. Die Möglichkeit, über mobile Zahlungen Geld zu senden und zu empfangen, kann auch dazu beitragen, dass Menschen in ländlichen Gebieten oder abgelegenen Regionen besser in die formale Wirtschaft integriert werden. Darüber hinaus können mobile Zahlungen das Vertrauen in das Bankensystem stärken und die Nutzung von Bargeld reduzieren, was die Sicherheit und Effizienz von Finanztransaktionen **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher einfacher und sicherer Transaktionen durchführen, was zu einer erhöhten Nutzung von Finanzdienstleistungen führen kann. Dies kann wiederum dazu beitragen, dass Menschen in Entwicklungsländern Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, die ihnen zuvor verwehrt waren. Insgesamt können mobile Zahlungen dazu beitragen, das Verbraucherverhalten zu stärken und die finanzielle Inklusion in Entwicklungsländern zu verbessern. **
Ähnliche Suchbegriffe für Finanzinclusion
-
MOB 3010050140 MOB Automatisches Höhenverstellgerät 140 mm für Magnat Schraubstöcke HöhenverstellgerätDas MOB Automatische Höhenverstellgerät ist die ideale Ergänzung für Ihre Magnat und Magnat Plus Schraubstöcke. Mit einer stufenlosen Verstellung durch die integrierte Gasdruckfeder und der Möglichkeit, den Schraubstock um 360° zu drehen, wird ergonomisches Arbeiten zum Kinderspiel. Perfekt geeignet für den Einsatz in Ausbildungs- und Lehrwerkstätten, bietet dieses Gerät eine flexible und effiziente Lösung für Ihre Arbeitsanforderungen.311,73 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MOB 3010050120 MOB Automatisches Höhenverstellgerät 120 mm für Magnat Schraubstöcke HöhenverstellgerätDas MOB Automatische Höhenverstellgerät bietet eine innovative Lösung für die präzise und mühelose Anpassung der Arbeitshöhe. Mit seiner stufenlosen Verstellbarkeit durch eine Gasdruckfeder und der Möglichkeit, den Schraubstock um 360° zu drehen, wird ergonomisches Arbeiten zum Standard. Ideal für den Einsatz in Lehrwerkstätten und Ausbildungsumgebungen, wo Flexibilität und Benutzerfreundlichkeit gefragt sind.309,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Herausforderungen und Chancen der Finanzinclusion für Menschen in Entwicklungsländern?
Die Herausforderungen der Finanzinclusion in Entwicklungsländern sind begrenzter Zugang zu Bankdienstleistungen, geringe Finanzbildung und hohe Kosten für Transaktionen. Die Chancen liegen in der Förderung von wirtschaftlicher Stabilität, Armutsbekämpfung und Schaffung von finanzieller Unabhängigkeit für die Bevölkerung. Durch den Einsatz von Technologie wie Mobile Banking können diese Herausforderungen überwunden und die Chancen genutzt werden. **
-
Wie beeinflussen digitale Zahlungen das Verbraucherverhalten und die Finanzinclusion in verschiedenen Ländern?
Digitale Zahlungen erleichtern den Zugang zu Finanzdienstleistungen für Verbraucher in verschiedenen Ländern, insbesondere in ländlichen und abgelegenen Gebieten, wo traditionelle Bankdienstleistungen begrenzt sind. Durch die Nutzung digitaler Zahlungen können Verbraucher ihre finanzielle Inklusion verbessern, da sie Zugang zu Bankkonten, Krediten und Versicherungen erhalten. Darüber hinaus ermöglichen digitale Zahlungen eine bequeme und sichere Möglichkeit, Transaktionen durchzuführen, was das Verbraucherverhalten beeinflusst, indem es den Kauf von Waren und Dienstleistungen erleichtert. In einigen Ländern hat die Einführung digitaler Zahlungen auch dazu beigetragen, die finanzielle Bildung zu verbessern und die Sparquote zu erhöhen, was langfristig **
-
Wie kann Finanzinclusion dazu beitragen, den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen zu verbessern?
Finanzinclusion kann den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen verbessern, indem sie diesen Gruppen den Zugang zu Bankkonten, Krediten und Versicherungen ermöglicht. Durch Finanzinclusion können benachteiligte Bevölkerungsgruppen wirtschaftlich gestärkt werden und bessere Chancen auf finanzielle Sicherheit und Wohlstand erhalten. Dies kann langfristig zu einer Verringerung von Armut und Ungleichheit führen. **
-
Wie kann die Finanzinclusion erhöht werden, um sicherzustellen, dass alle Menschen Zugang zu angemessenen Finanzdienstleistungen haben?
Die Finanzinclusion kann erhöht werden, indem der Zugang zu Bankkonten und anderen Finanzdienstleistungen erleichtert wird. Dies kann durch die Förderung von digitalen Zahlungsmethoden und die Bereitstellung von Finanzbildung erreicht werden. Zudem ist es wichtig, die Regulierung anzupassen, um den Zugang für benachteiligte Bevölkerungsgruppen zu erleichtern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.